Prepaid maksaminen suomalaisilla nettikasinoilla 2026 ja 2027

Prepaid-maksamisessa raha ei liiku pelitilille suoraan pankkitililtä tai kortilta, vaan matkalla on välivaihe: etukäteen ladattu saldo. Tutuin esimerkki on PaysafeCard. Malli voi karsia sitä, kuinka paljon pankki- ja korttitietoja päätyy kasinolle asti, mutta anonyymiä pelaamista siitä ei synny eikä kasinon velvollisuus tunnistaa asiakkaansa katoa mihinkään. Suomessa ero terävöityy 1.7.2027, kun uusi lisenssijärjestelmä avaa verkkokasinopelit kilpailulle ja tunnistaminen kuuluu lisensoidun pelaamisen perusrakenteeseen.
Maksutapaa ei siksi kannata arvioida sillä, kuinka nopeasti talletus välähtää pelitilillä. Selkeämpi kuva syntyy koko ketjusta: mistä saldo tulee, mitä tietoja maksussa liikkuu, millaisia rajoja tuotteeseen on rakennettu, onnistuuko kotiutus samaa reittiä ja mitä tapahtuu siinä vaiheessa, kun kasino pyytää vahvistamaan henkilöllisyyden tai maksutavan.
Mitä prepaid maksaminen tarkoittaa nettikasinolla?
Tavallisessa kortti- tai verkkopankkimaksussa tapahtuma lähtee liikkeelle pelaajan pankkiin tai korttiin sidotusta välineestä. Prepaidissa järjestys kääntyy: käyttäjä hankkii ensin tietyn summan valmiiksi maksettua saldoa ja käyttää sitä vasta myöhemmin. Kasino saa rahansa maksupalvelun kautta, eikä pelaajan oma pankkitili toimi maksun käyttöliittymänä samalla tavalla.
Tämä erottaa prepaidin esimerkiksi Trustlyn Pay N Play -mallista, jossa pankkitunnistautuminen, talletus ja usein asiakastilin syntyminen kulkevat samassa putkessa. Prepaid-välineen voi hankkia jo ennen kuin kasinon sivuja on edes avattu.
Laajempi vertailu pankkimaksuista, korteista, lompakoista ja muista vaihtoehdoista löytyy sivulta kasinoiden maksutavat. Prepaid ansaitsee silti oman lokeronsa, koska sen maksuketju ja etenkin talletuksen ja kotiutuksen välinen epäsymmetria toimivat eri logiikalla kuin moni muu vaihtoehto.
Prepaid koodi ja PaysafeCard tili eivät ole sama asia
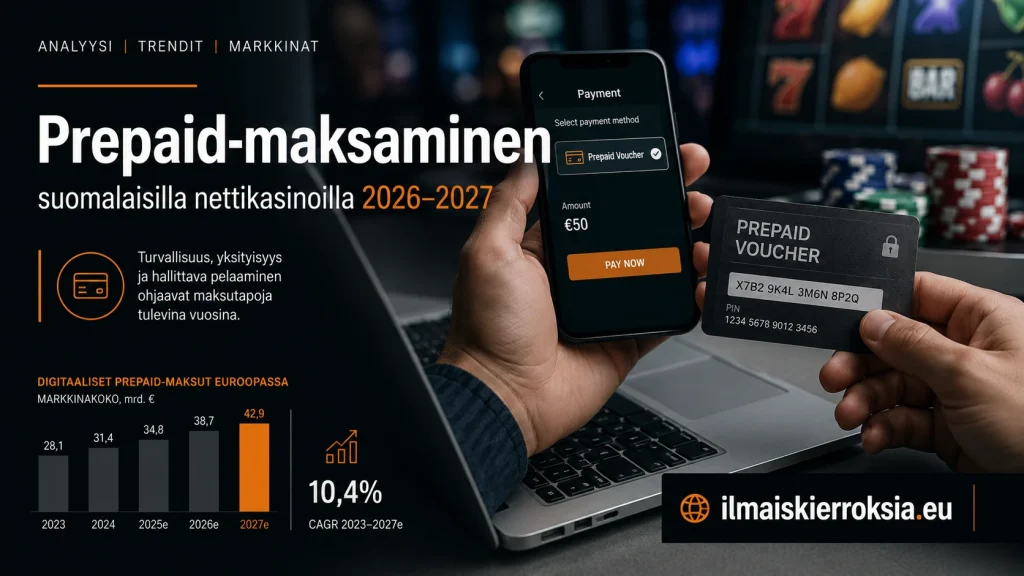
PaysafeCardin kanssa kannattaa pitää mielessä yksi jako: prepaid-koodi ja rekisteröity PaysafeCard-tili ovat eri tuotteita. Ilman rekisteröintiä maksu hoituu 16-numeroisella koodilla, ja yhtiön Suomen tuotetietojen mukaan yksittäisen maksun katto on tällöin 50 euroa. Rekisteröityneelle käyttäjälle maa- ja tuotekohtainen raja voi olla selvästi korkeampi, ja Suomen osalta PaysafeCard ilmoittaa rekisteröidyn maksamisen enimmäismääräksi jopa 1 000 euroa tapahtumaa kohti.
Näitä lukuja ei kannata lukea kasinon talletusrajoina. Maksupalvelu vetää omat rajansa, kasino omansa, ja jatkossa sääntely asettaa vielä erikseen rajoja pelitilille siirrettävälle rahalle. Sama euromäärä voi mennä läpi yhdellä tasolla ja pysähtyä toisella.
Maksutietojen yksityisyys ei tarkoita anonyymiä pelaamista
Yksityisyys ja anonymiteetti menevät prepaid-keskustelussa jatkuvasti sekaisin, vaikka kyse on kahdesta eri asiasta.
PaysafeCardin oman tuotetiedon mukaan prepaid-koodilla voi maksaa ilman pankkitiliä tai luottokorttia, eikä rekisteröimättömässä maksussa käytetä henkilötietoja samaan tapaan kuin tilipohjaisessa maksamisessa. Maksun vastaanottavan verkkokaupan tai kasinon ei siis tarvitse saada käsiinsä pelaajan korttitietoja.
Tästä ei kuitenkaan seuraa, että pelaaja pysyisi kasinolle tuntemattomana. Maksutavan tietosuoja ja rahapeliyhtiön tunnistamisvelvollisuus ovat kaksi erillistä prosessia.
- Maksutietojen yksityisyys tarkoittaa sitä, mitä pankki-, kortti- tai maksutilitietoja maksun yhteydessä välitetään.
- Maksupalvelun tunnistaminen riippuu käytetystä PaysafeCard-tuotteesta, tilin statuksesta ja maksutapahtumasta.
- Kasinon KYC liittyy siihen, tietääkö operaattori kuka pelaaja on ja pystyykö se tarvittaessa varmentamaan henkilöllisyyden, iän ja maksuihin liittyvät tiedot.
Väite ”PaysafeCardilla voi pelata anonyymisti” menee siksi metsään. Tarkempi muotoilu kuuluu, että prepaid voi vähentää pankki- ja korttitietojen jakamista yksittäisessä maksussa. Henkilöllisyyden todentaminen kasinolla pysyy silti tallella.
Näin raha kulkee talletuksesta kotiutukseen
Prepaidia kannattaa katsoa koko rahavirran mittaisena. Onnistunut talletus kertoo vasta ketjun ensimmäisestä puoliskosta.
Tyypillinen prepaid-polku näyttää tältä:
rahan lähde → prepaid-saldo → maksupalvelu → kasino → pelitili → pelitulos → kotiutuspyyntö → KYC tai maksutavan varmennus → kotiutuskanava
Ratkaiseva havainto piilee ketjun loppupäässä: talletuksen ja kotiutuksen ei tarvitse kulkea samalla maksuvälineellä.
Talletus on prepaid mallin yksinkertaisin vaihe
Prepaid-koodilla maksettaessa kulutusvara on muodostettu jo ennen kasinotalletusta. Se tekee välineestä eri tavalla rajatun kuin pankkitili tai luottokortti, joiden käytettävissä oleva saldo voi olla moninkertainen pelaamiseen varattuun summaan nähden.
Vaikkapa 50 euron prepaid-saldon käyttäminen ei anna kasinolle teknistä pääsyä koko pankkitilin varoihin. Turvallista tai vastuullista siitä ei automaattisesti tule, mutta rakenne eroaa avoimesta pankki- tai korttisaldosta.
Kotiutus rikkoo talletuksen ja maksutavan symmetrian
Talletuksen jälkeen asetelma kääntyy. Prepaid-koodi on ennen kaikkea maksamisen väline, eikä siitä seuraa, että kasino palauttaisi voitot juuri sille koodille, jolla talletus aikanaan tehtiin.
Käytännöt vaihtelevat operaattorin ja PaysafeCard-tuotteen mukaan. Rekisteröity tili ja Payout-toiminnallisuus voivat joissakin tilanteissa mahdollistaa varojen vastaanottamisen, mutta se on eri asia kuin oletus, että mikä tahansa kasino ohjaisi kotiutuksen takaisin alkuperäiseen 16-numeroiseen koodiin.
Sama pätee toiseen suuntaan. Pelaaja ei voi tallettaa prepaid-koodilla ja vaatia voittoja ulos Trustlyn tai Zimplerin kautta, jos kyseistä pankkikanavaa ei ole hänen omissa nimissään varmennettu kasinon järjestelmään. PaysafeCardia tukevien kasinoiden talletus- ja kotiutuskäytäntöjä voi tarkistaa tarkemmin osoitteesta Paysafecardkasino.fi.
Tämä epäsymmetria painaa arjessa enemmän kuin muutaman sekunnin ero talletusnopeuksissa. Jos tavoitteena on mahdollisimman lyhyt reitti pankkitililtä kasinolle ja takaisin, prepaid ei ole aina se suorin ratkaisu.
PaysafeCardin rajat ja kulut Suomessa
Arviointi muuttuu heti konkreettisemmaksi, kun ”nopean” ja ”helpon” tilalle nostetaan euromääräiset rajat. PaysafeCardin Suomen hinnastossa ja tuotetiedoissa niitä on useita, ja ne koskevat eri tuotteita ja eri käyttötapoja.
| Raja tai maksu | Ilmoitettu määrä | Mitä se tarkoittaa käytännössä? |
|---|---|---|
| Prepaid-maksu ilman rekisteröintiä | Enintään 50 € / tapahtuma | Suurempi maksu voi vaatia rekisteröityä tuotetta tai muun maksutavan. |
| Rekisteröity PaysafeCard-maksu Suomessa | Jopa 1 000 € / tapahtuma | Rekisteröityminen muuttaa maksuvälineen ominaisuuksia ja rajoja. |
| Prepaid-koodin palvelumaksu | 3 € / kk toisesta kuukaudesta alkaen | Käyttämättä jätetty pieni saldo voi pienentyä ajan myötä. |
| Palautusmaksu | 7,50 € / palautus | Pienen käyttämättömän saldon palauttaminen voi olla suhteellisesti kallista. |
| Passiivisen PaysafeCard-tilin maksu | 5 € / kk 13. kuukaudesta alkaen | Maksu koskee tilannetta, jossa tilillä ei ole tehty tapahtumia 12 kuukauteen. |
| Payout-raja Standard-tilillä | 250 € / kk | PaysafeCard-tuotteen raja, ei kasinon yleinen kotiutusraja. |
| Payout-raja Unlimited-tilillä | 30 000 € / vuosi | Myös tämä on maksupalvelun tuotekohtainen raja, ei lupaus kasinon kotiutuskapasiteetista. |
Taulukon tärkein sarake on viimeinen. Maksupalvelun raja, kasinon talletusraja ja kasinon kotiutusraja elävät omaa elämäänsä. Vaikka PaysafeCard-tuotteessa olisi tietty Payout-raja, siitä ei voi päätellä, että jokainen PaysafeCard-talletuksia hyväksyvä nettikasino päästäisi yhtä suuren summan ulos samaa reittiä.
Myös 50 ja 1 000 euron rajat näyttävät ensilukemalla ristiriitaisilta, jos tuotteita ei erottele. Pienempi luku liittyy rekisteröimättömään prepaid-käyttöön, korkeampi rekisteröityyn käyttöön Suomessa. Oma tili- ja varmennustaso kannattaa siis tarkistaa sen sijaan, että maksukykyä arvioidaan pelkän PaysafeCard-logon perusteella.
Maksutapa voi muuttaa bonuksen todellista arvoa
Bonuksen arvo ei synny pelkästä prosenttiluvusta tai ilmaiskierrosten määrästä. Maksutapa vaikuttaa siihen, saako kampanjan ylipäätään lunastettua ja millainen rahavirta syntyy siinä vaiheessa, kun bonus muuttuu nostokelpoiseksi saldoksi.
Sadan euron talletusbonus ei siis ole samanarvoinen joka tilanteessa. Jos kampanja sulkee tietyn maksutavan ulkopuolelle, bonuksen arvo on sillä maksutavalla nolla. Jos taas talletus menee läpi mutta kotiutus vaatii toisen vahvistetun kanavan, maksupolku venyy.
Maksutapa kannattaa siksi tarkistaa jo ennen bonuksen aktivointia eikä vasta kotiutusnapin kohdalla. Sivustolla on käsitelty erikseen talletustapojen ja ilmaiskierrosten yhteyttä vuonna 2026, mikä auttaa hahmottamaan maksutavan osana bonusehtoa eikä irrallisena teknisenä valintana.
PaysafeCardia ei kannata leimata yleisesti bonuskelpoiseksi tai bonuskelvottomaksi. Asian ratkaisee operaattorin kampanjaehto. Tarkistettava kolmikko on kasino → kampanjaehdot → valittu maksutapa.
Maksuliikenne estot koskevat myös prepaid ajattelua
Suomen rahapelijärjestelmä elää siirtymävaihetta. Poliisin mukaan vanhan lainsäädännön mukaiset rahapelien maksuliikenne-estot pysyvät voimassa kesäkuun 2027 loppuun asti.
Estot kohdistuvat maksuun silloin, kun rahapeliyhtiö on Poliisihallituksen päätöksen perusteella maksublokkilistalla. Maksupalveluntarjoajien ja virtuaalivaluuttojen tarjoajien on estettävä määräysten piiriin kuuluvat maksut. Poliisi täsmentää myös, että estot koskevat kaikkia maksamisen muotoja.
Prepaid ei siis toimi yleisenä kiertotienä suomalaisten maksuliikenne-estojen ohi. Maksuketjussa voi olla pankin lisäksi muitakin toimijoita, mutta sääntelyn kannalta kysymys ei ole vain siitä, käytetäänkö korttia, tilisiirtoa vai prepaid-saldoa. Merkitystä on sillä, kuuluuko maksu estopäätöksen soveltamisalaan ja mikä maksupalveluntarjoaja tapahtuman käsittelee.
Ilmaiskierrosten ja maksujen yhdistelmään liittyviä käytännön ongelmia puidaan tarkemmin myös artikkelissa ilmaiskierrosten maksutapariski vuosina 2026 ja 2027.
Mitä Suomessa muuttuu 1.7.2027?
Suomen rahapelimarkkinan kannalta 1.7.2027 on se päivämäärä, joka kannattaa merkitä kalenteriin. Hallituksen tammikuussa 2026 julkaisemien tietojen mukaan suurin osa uuden rahapelilain säännöksistä tulee silloin voimaan, ja lisensoitujen vedonlyönti-, online-slot-, nettikasino- ja online-bingopalvelujen tarjoaminen voi alkaa kilpailulla markkinalla.
Prepaidin näkökulmasta muutos ei tarkoita, että jokin yksittäinen maksutapa sallittaisiin tai kiellettäisiin. Isompi liike tapahtuu pelaajatilin, tunnistamisen ja rahansiirron ympärillä.
Vahva tunnistautuminen erotetaan maksutavasta
Uudessa järjestelmässä pelaajan rekisteröinti edellyttää vahvaa tunnistautumista iän varmistamiseksi, ja pelaaminen edellyttää tunnistamista. Ero yksityisyyden ja anonymiteetin välillä kirkastuu tässä kohtaa lopullisesti.
Pelaaja voi siis käyttää maksutapaa, jossa kasinolle ei anneta luottokortin numeroa, ja kasino tietää silti kuka hän on. Nämä vastaavat teknisesti eri kysymyksiin:
- maksutapa vastaa kysymykseen, miten raha siirtyy;
- vahva tunnistautuminen vastaa kysymykseen, kuka pelaaja on;
- pelaajatili yhdistää tunnistetun pelaajan talletukset, pelaamisen ja kotiutukset.
Prepaid vähentää siis tiettyjen maksutietojen jakamista, mutta identiteettikerros pysyy lisensoidussa pelaamisessa paikallaan.
Päivä ja kuukausikohtaiset siirtorajat ovat oma rajakerroksensa
Uuden rahapelilain mukaan pelaajatilin kautta pelattavissa peleissä on rahapeliyhtiökohtaiset siirtorajat. Pelaajan pitää itse määrittää päivä- ja kuukausikohtainen enimmäismäärä sille, kuinka paljon rahaa pelitilille voidaan siirtää.
Näin syntyy kiinnostava päällekkäisten rajojen pino. Pelaajalla voi olla yhtä aikaa vähintään kolme eri euromääräistä rajaa:
- maksuvälineen oma tapahtumaraja;
- kasinon oma talletusraja;
- pelaajan rahapeliyhtiölle asettama päivä- tai kuukausikohtainen siirtoraja.
Jos maksuväline teknisesti päästäisi läpi 1 000 euron maksun mutta pelaajan oma päiväraja olisi 100 euroa, korkeammalla kapasiteetilla ei tee pelitilin suuntaan yhtään mitään. Maksupalvelun tekninen raja kertoo, mitä palvelu pystyy käsittelemään; pelitilin raja kertoo, mitä rahapelijärjestelmässä voidaan siirtää.
Prepaid vai Pay N Play kortti tai nettilompakko?
Prepaidin vahvuudet ja heikkoudet näkyvät parhaiten, kun vertailuun otetaan vain ne ominaisuudet, jotka oikeasti vaikuttavat rahavirtaan. Kaikkia maksupalveluja ei kannata pakottaa samalle paremmuuslistalle, koska ne ratkaisevat eri ongelmia.
| Ominaisuus | Prepaid | Pay N Play | Maksukortti | Nettilompakko |
|---|---|---|---|---|
| Erillinen saldo ennen talletusta | Kyllä | Ei yleensä | Ei | Kyllä |
| Pankki- tai korttitietojen antaminen kasinolle | Vähäinen tarve | Maksu kulkee pankkitunnistuksen kautta | Korttitiedot liittyvät maksuun | Lompakko toimii välikerroksena |
| Talletuksen nopeus | Yleensä välitön | Yleensä välitön | Yleensä välitön | Yleensä välitön |
| Sama maksutapa talletukseen ja kotiutukseen | Ei aina | Usein | Riippuu kasinosta ja kortista | Usein mahdollinen |
| Poistaako vahvan tunnistamisen vaatimuksen vuonna 2027? | Ei | Ei | Ei | Ei |
Vertailusta paljastuu prepaidin oma kompromissi. Se erottaa pelaamiseen varatun saldon tehokkaasti pankki- ja korttitilistä, mutta samalla talletuksen ja kotiutuksen reitit voivat lähteä eri suuntiin. Pay N Play sitoo pelaajan tiukemmin pankkiin, ja juuri siksi tunnistaminen ja rahansiirto hoituvat usein samassa prosessissa.
Milloin prepaid maksaminen on järkevä valinta?
Prepaid on parhaimmillaan silloin, kun sen erityispiirteet osuvat yksiin oman tarpeen kanssa. Pelkkä PaysafeCard-logo kassalla ei tee siitä automaattisesti parasta vaihtoehtoa.
Prepaid voi sopia kun käyttöön halutaan ennalta rajattu saldo
Prepaid-mallissa rahaa ei nyhdetä jokaisen talletuksen kohdalla suoraan pankkitililtä, vaan pelaaja käyttää jo hankittua saldoa. Summa tulee näkyväksi ennen maksua, ja se on selvä tekninen ero tavalliseen kortti- tai pankkimaksuun.
Menetelmä toimii myös silloin, kun kortin tietoja ei haluta antaa verkkokasinolle tai kun tietty verkkomaksu halutaan pitää erillään omasta kortista.
Toinen maksutapa voi olla parempi jos kotiutuksen pitää olla mahdollisimman suoraviivainen
Jos tärkein kriteeri on lyhin mahdollinen ketju talletuksesta kotiutukseen, prepaidin etu kutistuu. Pankkipohjainen Pay N Play tai kotiutuksia suoraan tukeva nettilompakko on tällöin rakenteellisesti yksinkertaisempi, ja Briten tai Siirron kaltaisella kanavalla raha pysyy koko matkan samassa pankkiympäristössä.
Sama pätee suuriin talletuksiin. Rekisteröimättömän koodin 50 euron tapahtumaraja pitää pienet maksut helposti hallinnassa, mutta se ei ole tehokkain rakenne pelaajalle, joka tarvitsee isompia tapahtumia. Rekisteröidyllä PaysafeCard-tuotteella rajat nousevat, ja samalla alkuperäisen prepaid-koodin yksinkertaisuus vaihtuu tilipohjaiseksi palveluksi.
Maksutapa ei poista rahapelaamisen riskiä
Prepaid-saldo voi teknisesti eristää tietyn rahamäärän muista varoista, mutta maksutapa ei korvaa vastuullisen pelaamisen työkaluja. Uuden suomalaisen järjestelmän päivä- ja kuukausirajat ovat tästä hyvä esimerkki: ne rajoittavat pelitilille siirrettävää rahaa riippumatta siitä, millä välineellä siirto tehdään.
Pelibudjetti kannattaa päättää ennen talletusta, kasinon talletus- ja kotiutusehdot lukea läpi ja maksutavan raja erottaa omasta kulutusrajasta. 50 euron tekninen tapahtumaraja ei ole 50 euron pelikassan katto, jos tapahtumia voi tehdä useita peräkkäin. Sama pätee toiseen suuntaan: 1 000 euron maksukapasiteetti ei tee summasta järkevää talletusta.
Rahapelaaminen on Suomessa täysi-ikäisten toimintaa. Maksutavasta riippumatta pelaamisen pitäisi nojata etukäteen asetettuun budjettiin eikä tappioiden takaisin voittamiseen tai siihen, kuinka paljon maksupalvelu teknisesti antaa siirtää.
